Jede Blockchain-Transaktion, vollständig erfasst. Gemeldet, gebucht, belegt.
Für Anbieter mit MiCAR-Zulassung und für Unternehmen, die in Stablecoins bezahlt werden: die DAC8-Meldung an das Bundeszentralamt für Steuern, die Bücher in DATEV, der Nachweis für den Prüfer. Eine Engine, in der jede Buchung ihre Regel, deren Rechtsgrundlage und ihre Kursquelle trägt.
Von der Wallet-Adresse bis zum DATEV-Stapel und zur DAC8-Datei, jeder Schritt im Lesetempo.
Das echte Dashboard auf einer öffentlichen Wallet, nichts nachgestellt: Sync, die Verweigerung, die Buchung, die Buchung aus Sicht des Prüfers, der Export, dann Selbstauskunft, CARF-Datei und DIP-Umschlag. Untertitel, keine Stimme.
Lesen, was der Film sagt
- 0:00Jede Blockchain-Transaktion, vollständig erfasst. Gemeldet, gebucht, belegt.
- 0:00Eine Wallet liefert einen Hash, einen Betrag, eine Zeit. Sonst nichts.
- 0:00Kein Kontoauszug. Kein Buchungssatz. Kein Beleg.
- 0:00Deutsche Bücher brauchen daraus: einen Euro-Wert zum Marktkurs (BMF 06.03.2025, Rz. 43); ein Konto und einen Steuersatz; eine Regel mit Paragraf; einen Beleg, acht Jahre lang (§ 147 AO); einen Prüfpfad, den ein Dritter nachvollziehen kann (GoBD).
- 0:00Und für Krypto-Dienstleister zwei Fristen, die schon laufen. Selbstauskünfte der Bestandskunden; erste DAC8-Meldung an das BZSt, Meldezeitraum 2026.
- 0:40Die Übersicht: Wallets, gebuchte Sätze, offene Klärfälle, Prüfkette.
- 0:44Konto 1370 ist ab dem ersten Tag als ungeprüft markiert. Absichtlich: eine Kanzlei hat es noch nicht bestätigt.
- 1:00Eine öffentliche Adresse genügt. Keine Schlüssel, keine Vollmacht, kein Zugriff auf Geld.
- 1:14Die Bewertungsmethode ist eine Entscheidung, keine Voreinstellung: Kraken-Tagesschlusskurs oder 1 USDC = 1 USD zum EZB-Referenzkurs.
- 1:26Diese Wallet reicht bis 2022 zurück, weiter als die Kurshistorie der Plattform. Also der EZB-Weg (BMF 06.03.2025, Rz. 43 und 91).
- 1:35Festgehalten mit Name und Zeit. Der Prüfbericht zeigt, ab welchem Monat sie gilt.
- 1:50Sync liest die Blockchain und holt den Kurs je Tag. Mehr nicht.
- 1:55280 Transaktionen. Gebucht: null. Das System rät nicht.
- 2:11143 davon sind Dust: Spam-Token unter der Wesentlichkeitsgrenze.
- 2:22Ein Klick lehnt sie ab. Jede Ablehnung ist eine Entscheidung mit Name und Zeit. Gebucht wird nichts.
- 2:29Ein echter Zahlungseingang: 21.632 USDC, in Euro zum EZB-Kurs des Tages.
- 2:40Der Kunde sitzt in der EU, Reverse Charge, und aus Versehen 19 % Umsatzsteuer.
- 2:55Keine Regel passt. Es bucht lieber nichts als etwas Falsches.
- 3:07Korrigiert auf 0 % mit der USt-IdNr des Kunden.
- 3:26Gebucht unter Regel 13.1, Version 3: § 3a Abs. 2 UStG, Leistungsort beim Kunden.
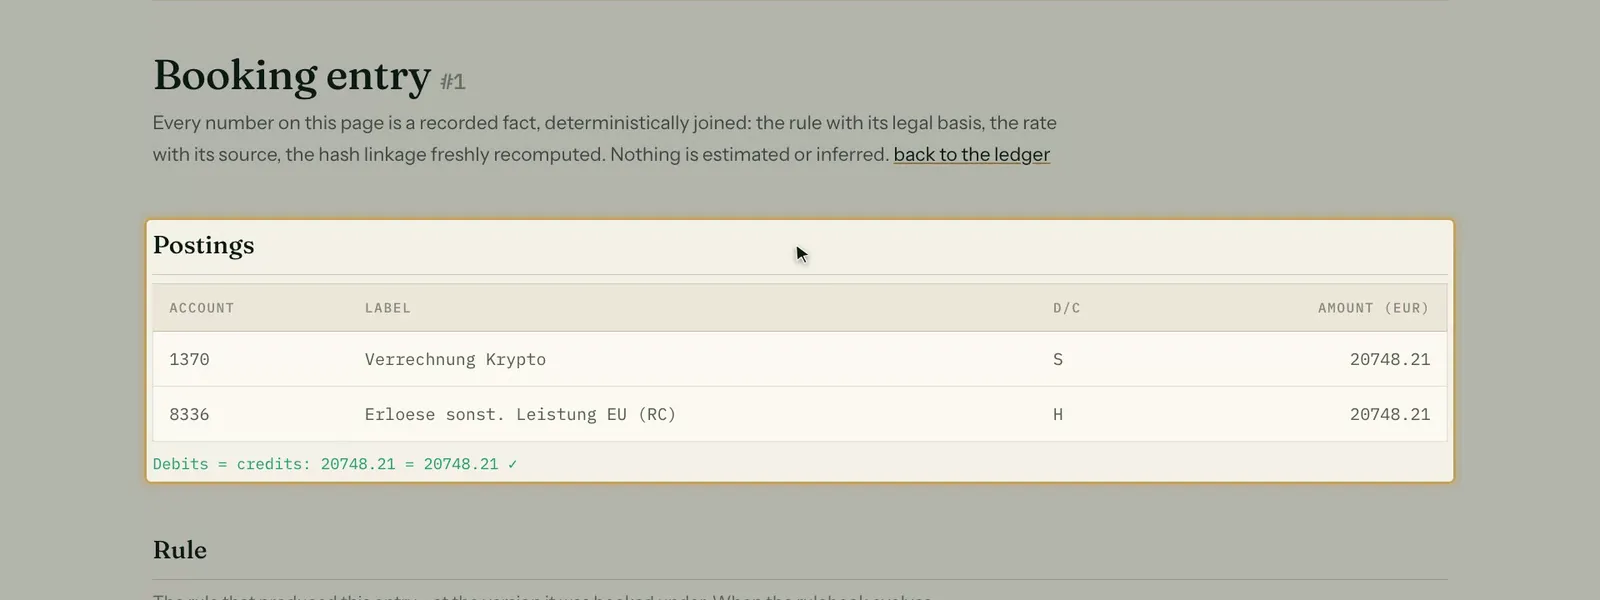
- 3:35Die Buchung, die ein Prüfer lesen würde.
- 3:41Soll 1370, Haben 8336. Beide Seiten geprüft.
- 3:51Die Regel in der Version, unter der gebucht wurde, mit ihrem Paragrafen.
- 4:02Der Kurs, seine Quelle, sein Zeitpunkt.
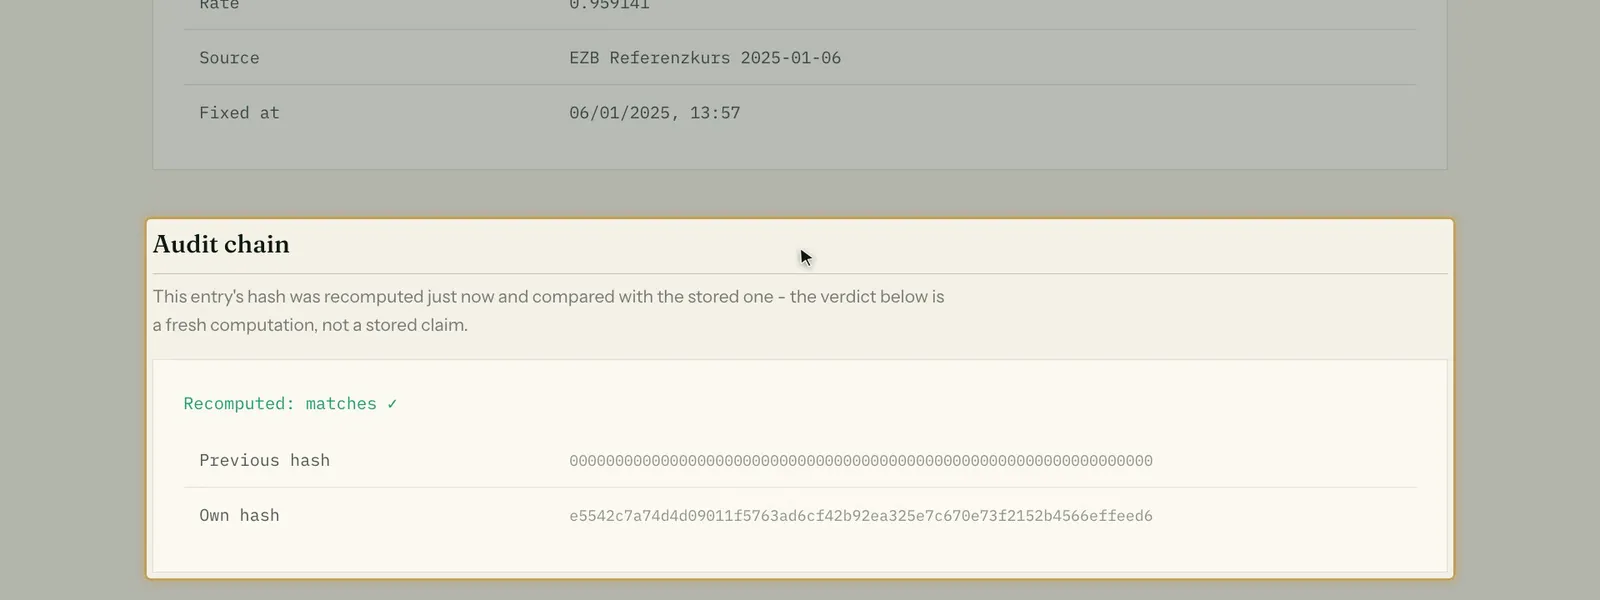
- 4:12Der Hash, jetzt neu berechnet, nicht gespeichert.
- 4:23Wer freigegeben hat, und wann.
- 4:39Der Prüfbericht: Kette intakt, jede Regel, jede Entscheidung. Eine HTML-Datei für den Betriebsprüfer.
- 4:44Abschnitt 2: welche Kursmethode je Monat galt, jede Abweichung benannt.
- 5:00Der Monat als EXTF-Buchungsstapel. Ihre Kanzlei importiert ihn wie jeden anderen.
- 5:12Ein geschlossener Monat ist endgültig. Spätere Buchungen rollen in den nächsten offenen.
- 5:26Die USt-IdNr ist gemerkt. Die nächste Zahlung von dieser Adresse braucht keine Prüfung mehr.
- 5:42Teil zwei: die DAC8-Meldung. Jeder Nutzer unter Ihrer eigenen Kundenreferenz.
- 6:00Bestandskunde: die Selbstauskunft muss bis zum 01.01.2027 vorliegen. Danach läuft die Eskalation des BZSt.
- 6:17Die Selbstauskunft nach CARF Abschnitt II.B: Ansässigkeiten, TINs, und bei einem passiven Rechtsträger die beherrschenden Personen.
- 6:56Beherrschende Person 1: Anschrift, Geburtsdaten, Ansässigkeit mit TIN, Rolle aus der CARF-Liste.
- 7:32Beherrschende Person 2, mit Ansässigkeit in der Schweiz.
- 8:12Verlässlich. Meldepflichtig für NL. Schweiz: offen, kein bestätigter Partnerstaat.
- 8:23Die belgische TIN hat ihre Prüfziffer bestanden. Die Schweizer ist nur Struktur, und der Befund sagt das.
- 8:40Eine amtliche Liste der Partnerstaaten gibt es nicht. Hier steht je Staat, was belegt ist.
- 8:51Die Entscheidung ist Ihre, mit Quelle. Sie wird festgehalten.
- 9:11Der meldende Anbieter, wie er im RCASP-Element steht, und die Identität der BZSt-Freischaltung.
- 9:46Die Transaktionen des Jahres als CSV. Fehlerhafte Zeilen werden benannt, nicht repariert.
- 10:05Die Vorschau: wer in der Meldung ist, wer nicht, und warum.
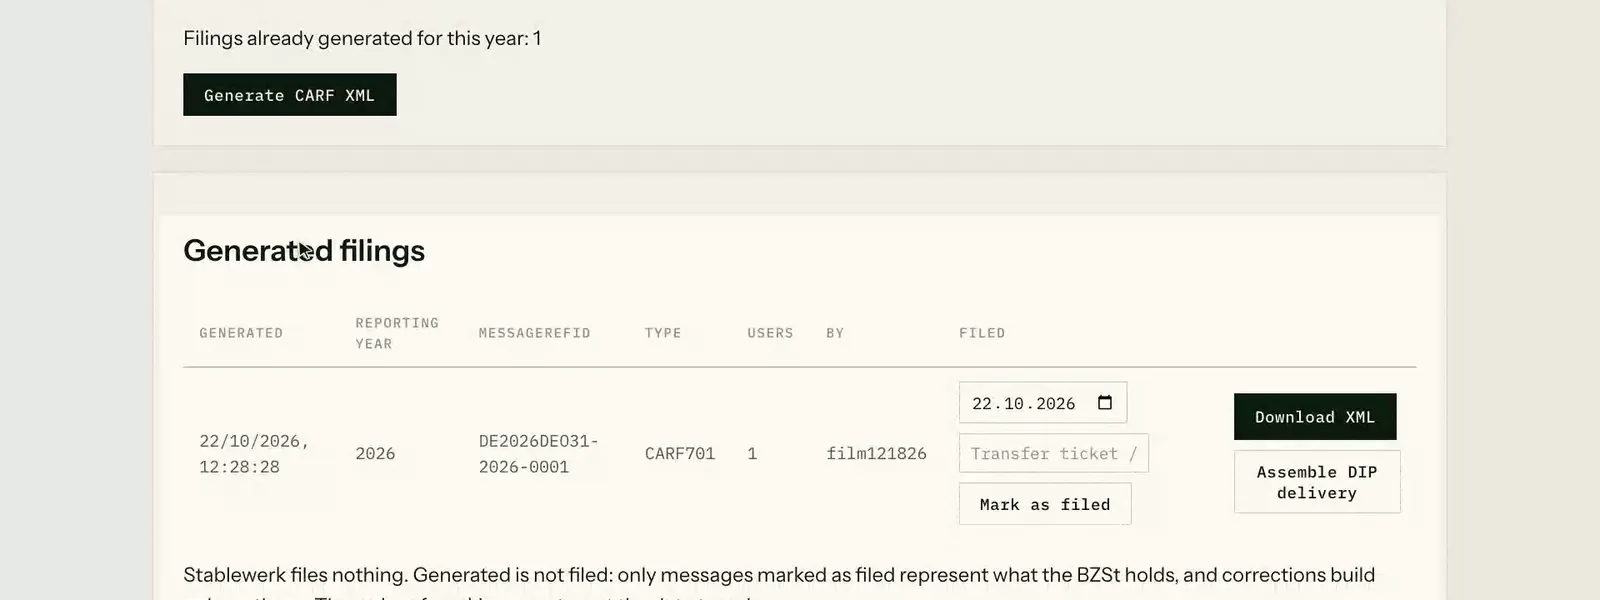
- 10:17CARF-XML 1.5, gegen das OECD-Schema geprüft, mit seinen Bytes und DocRefIds aufbewahrt.
- 10:36Der DIP-Umschlag des BZSt, gegen dessen Schema geprüft, mit SHA-256. Unsigniert: Sie signieren und senden.
- 10:54Als gesendet markiert, mit der Lieferung, die Sie übermittelt haben. Nur das hält das BZSt.
- 11:05Korrekturen bauen nur auf gesendeten Meldungen auf, mit dem Bezug, den das BZSt tatsächlich hält.
- 11:18Stablewerk hält keinen Schlüssel und sendet nichts. Das ist die Architektur.
- 11:23Was die Kanzlei und der Prüfer bekommen.
- 11:23EXTF-Buchungsstapel: DATEV Kanzlei-Rechnungswesen, Windows-1252
- 11:23Abstimmbericht: Wallet 48.210,00 · gebucht 48.210,00 · Differenz 0,00
- 11:23Prüfpfad je Buchung: Hash · Kursquelle · Regelversion · Freigabe
- 11:23Bewertungsprotokoll: Kursmethode je Monat, Abweichungen benannt
- 11:23Und wenn jemand nachträglich eine alte Buchung ändert?
- 11:23Jede Änderung ist sichtbar. Nichts wird still überschrieben.
- 11:23Gemeldet. Gebucht. Belegt.
- 11:23Nur Lesezugriff. Keine Schlüssel. Keine Zahlungen.
Die Zahlung kommt in Minuten. Die Buchung muss Jahre halten.
Zwischen einer Wallet und einer ordnungsgemäßen Finanzbuchhaltung liegt heute ein Mensch mit einer Tabelle. Jeden Monat.
Kein Kontoauszug
Eine Wallet liefert Transaktionshashes, keine Buchungssätze. Kein ERP liest einen Hash, und keine Bank schickt für diese Zahlung einen Auszug.
Bewertung von Hand
Jeder Zufluss muss zum Zeitpunkt des Zuflusses in Euro bewertet werden, mit dokumentierter Kursquelle. Heute heißt das: Kurs googeln, Excel öffnen, hoffen.
Zwei getrennte Welten
Die Krypto-Tabelle hier, die Finanzbuchhaltung dort. Die Brücke dazwischen baut jeden Monat jemand neu, und beim Jahresabschluss glaubt ihr niemand.
Fragen der Betriebsprüfung
Woher stammt dieser Kurs? Wer hat diese Buchung erfasst, und wann? Ohne lückenlosen Prüfpfad wird jede Prüfung zu einer langen Woche.
Eine Transaktion, von der Blockchain bis in die Bücher.
Durchgehend nur lesend: Eine öffentliche Adresse geht hinein, Dateien kommen heraus. Keine Schlüssel, keine Vollmacht, kein Zugriff auf Mittel. Jeder Schritt trägt seine Quelle, damit jeder ihn zurückverfolgen kann.
- 01 · On-ChainEine Zahlung kommt an12.500,00 USDCtx 0x7f3a…c412Base · 14.07.2026, 09:41
- 02 · BewertetEuro-Wert, mit Quelle10.960,10 EUR0,876808 EUR je USDCQuelle + EZB USD/EUR 14.07.2026
- 03 · GeregeltEine Regel entscheidet, mit ParagrafRegel 12.4 · v3§ 12 Abs. 1 UStGUmsatzerlös EU · 19 % USt
- GemeldetDAC8-MeldedateiCARF XML1.5 · OECD-Schema ✓DIPBZSt-Umschlag ✓SHA-256der unsignierten Dateifür zugelassene Krypto-Dienstleister
- GebuchtDATEV-Stapel, SKR031370 S10.960,108400 H9.210,171776 H1.749,93
- BelegtPrüfpfad je Buchunghashe5542c7a…eedbcheckneu berechnet ✓approvedK. · 14.07. 10:02
Vereinfachtes Beispiel: eine USDC-Zahlung für einen Verkauf an ein EU-Unternehmen mit 19 % USt. Die DAC8-Meldung ist Pflicht zugelassener Krypto-Dienstleister für ihre Nutzer; ein Unternehmen, das in Stablecoins bezahlt wird, bucht und belegt.
Was das deutsche Recht von jeder Blockchain-Transaktion verlangt, und was Sie zurückbekommen.
Die Meldung an das Bundeszentralamt für Steuern (BZSt): Selbstauskünfte einholen und prüfen, Steueridentifikationsnummer (TIN) und Ansässigkeit, Partnerstaaten, Aggregation je Nutzer, CARF-XML, DIP-Umschlag, Korrekturen mit Bezug. Die Datei signieren und senden Sie selbst.
- DAC8-Meldedatei
Jeder Zufluss in Euro bewertet, mit Kursquelle und Methode je Monat; eigene Wallets, Bridges und Lending erkannt und nicht als Umsatz gebucht; SKR03 oder SKR04, nach GoBD-Grundsätzen gebucht, als EXTF-Buchungsstapel für die Kanzlei.
- EXTF-Buchungsstapel
- Abstimmbericht
Belegkette, Prüfpfad je Buchung, Bewertungsprotokoll, Abstimmbericht Wallet gegen Buch. Jede gemeldete und jede gebuchte Zahl führt zur Transaktion zurück.
- Prüfpfad je Buchung
Von einem Unternehmen im EU-Ausland in Stablecoins bezahlt? Dazu kommt ein fünftes Dokument: die Zusammenfassende Meldung für das Quartal, USt-IdNr und Betrag je Kunde bereits aggregiert, bereit für Ihre Kanzlei zur Einreichung.
- 01DateiCARF-XML aus Ihren Daten, geprüft gegen BZSt- und OECD-Schema, eine Korrektur.
- 02ArbeitsablaufDazu Selbstauskünfte, TIN- und Ansässigkeitsprüfung, Partnerstaaten, Korrekturbuch.
- 03BackofficeDazu monatliche Bücher nach DATEV, Nachweispaket, DORA-Register.
Konditionen auf Anfrage.
Zwei Fristen, die schon laufen.
Seit dem 1. Januar 2026 erfassen Krypto-Dienstleister die Transaktionsdaten ihrer Kunden. Gemeldet wird erstmals bis zum 31. Juli 2027 an das Bundeszentralamt für Steuern (BZSt). Meldezeitraum ist das Jahr 2026. Was gebucht wurde und was gemeldet wurde, muss dann zusammenpassen.
Gilt EU-weit
Die Meldepflicht folgt einer EU-Richtlinie und gilt in allen Mitgliedstaaten, nicht nur in Deutschland. In Deutschland umgesetzt als Kryptowerte-Steuertransparenzgesetz.
Erster Meldezeitraum
Was 2026 an Transaktionen anfällt, wird erfasst. Von Bestandskunden ist bis zum 1. Januar 2027 eine Selbstauskunft einzuholen, die Meldung an das BZSt erfolgt erstmals bis zum 31. Juli 2027.
Abgleich wird möglich
Die Behörde hat die Daten unabhängig von Ihren Büchern. Eine nachvollziehbare Herleitung jeder Buchung ist damit keine Fleißarbeit mehr, sondern der Normalfall.
Ihre Kanzlei muss nichts Neues lernen.
Ihre Kanzlei bekommt den Monat als Buchungsstapel, Abstimmbericht und Prüfpfad. Alle drei in Formaten, die sie heute schon liest.
Oder ganz ohne monatliche Übergabe: Ihre Kanzlei kann sich jederzeit direkt einloggen, für jeden Mandanten, den Sie freigeben. Der Zugang ist kostenlos und ausschließlich lesend, Ihre Kanzlei sieht jede Buchung und den vollständigen Prüfpfad, kann aber nichts ändern.
Gebaut wie ein Werkzeug für Prüfer, nicht wie ein Krypto-Produkt.
Nur lesen, niemals bewegen
Stablewerk hält keine Schlüssel, hat keine Vollmachten und kann keine Zahlung auslösen. Es liest und bucht. Mehr nicht, per Architektur.
Daten bleiben in der EU
Verarbeitung und Speicherung ausschließlich auf Servern in der EU, DSGVO-konform. Ihre Finanzdaten verlassen Europa nicht.
Deterministisch statt KI-Magie
Im Buchungspfad entscheiden versionierte Regeln mit Rechtsbezug, keine Sprachmodelle. Gleiche Eingabe, gleiche Buchung, jedes Mal, nachvollziehbar bis zur Regelnummer.
Verketteter Prüfpfad
Jede Buchung ist kryptografisch verkettet mit Hash, Kursquelle, Regelversion und Freigabe. Entworfen, als würde morgen ein Betriebsprüfer mitlesen.
Die Fragen, die uns Unternehmen und Kanzleien zuerst stellen.
Etwas offen geblieben? hello@stablewerk.com, wir antworten persönlich.
Braucht Stablewerk Zugriff auf unsere Wallets?
Wie kommen die Buchungen in unsere DATEV-Umgebung?
Welche Kurse werden für die Bewertung verwendet?
Ist Stablewerk ein Krypto-Verwahrer oder Zahlungsdienstleister?
Müssen wir ein deutsches Unternehmen sein?
Was unterscheidet Stablewerk von einem reinen DAC8-Dateigenerator?
Müssen wir alle drei Teile nehmen?
Wie bekomme ich Zugang, und für wen ist Stablewerk?
Was heute noch rekonstruiert wird, kann ab dem nächsten Monat gebucht werden.
Die Einführung ist persönlich und in kleinen Gruppen: Unternehmen mit echten Stablecoin-Zahlungen und die Kanzleien, die sie dabei begleiten. Kostenlos in der Pilotphase, Vorzugskonditionen danach, direkter Draht statt Ticketsystem.